
Crowdfunding, SCI, coopérative d'habitat, tontine
Toutes les solutions de sharing immobilier : crowdfunding, SCI, coopérative d'habitat, tontine
Le prix d'un bien ou d'un terrain bien situé au Sénégal freine souvent des projets pourtant réalistes. Bonne nouvelle : acheter seul et payer comptant ne sont pas les deux seules options. De plus en plus d'acheteurs, notamment dans la diaspora, choisissent de mutualiser leur investissement à travers une SCI, une coopérative d'habitat, une tontine immobilière ou une plateforme de crowdfunding. Ce guide passe en revue les principales solutions de co-financement immobilier disponibles au Sénégal, avec leurs avantages, leurs limites et les points de vigilance à connaître avant d’investir.
Pourquoi co-financer un projet immobilier plutôt qu'acheter seul ?
Mutualiser un achat immobilier permet d'accéder à des biens ou des terrains hors de portée d'un budget individuel, de répartir le risque financier entre plusieurs personnes, et parfois d'accélérer l'accès à la propriété sans attendre la validation d'un crédit bancaire classique. C'est une réponse concrète à deux réalités du marché sénégalais : des prix qui progressent plus vite que les salaires dans les zones les plus demandées, et des conditions de crédit qui restent exigeantes pour une partie des acheteurs, en particulier les indépendants et une partie de la diaspora.
Le crowdfunding immobilier : investir à plusieurs via une plateforme
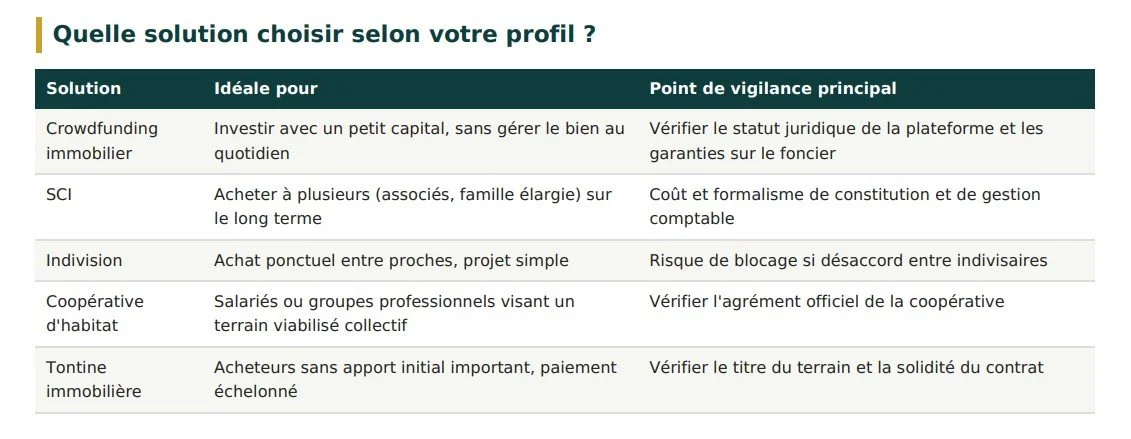
Le financement participatif immobilier consiste à réunir des fonds auprès d'un grand nombre d'investisseurs, souvent via une plateforme en ligne, pour financer un projet porté par un promoteur. Concrètement, un promoteur présente son projet (construction de villas, d'appartements, rénovation) sur une plateforme spécialisée. Les investisseurs y contribuent avec des montants relativement modestes — certaines plateformes actives au Sénégal proposent des tickets d'entrée à partir de quelques centaines d'euros — et perçoivent en retour des revenus proportionnels à leur investissement, issus des loyers ou de la revente du bien.
Avantages du crowdfunding immobilier
Accessible avec un capital de départ réduit, contrairement à un achat classique.
Alternative aux critères stricts et aux délais des banques traditionnelles.
Permet de diversifier son investissement sur plusieurs projets plutôt que de tout concentrer sur un seul bien.
Certaines plateformes proposent des montages conformes aux principes de la finance islamique.
Points de vigilance
Le crowdfunding immobilier reste un placement, pas un achat en direct : vous ne devenez pas toujours propriétaire du bien lui-même, mais souvent d'une part de la structure qui le porte. Avant de vous engager, vérifiez systématiquement l'existence légale de la plateforme, l'historique des projets déjà financés et livrés, la clarté du contrat sur les modalités de sortie et de remboursement, et l'existence de garanties réelles sur le foncier concerné.
Notre conseil d'agence : si vous achetez avec des associés qui ne sont pas de la même famille, ou si vous envisagez une revente échelonnée dans le temps, la SCI évite la plupart des blocages classiques de l'indivision. Un achat ponctuel entre proches, sur un projet court, peut en revanche très bien se satisfaire d'une indivision encadrée par une convention écrite.
SCI et indivision : co-acheter un bien à plusieurs
Pour un achat direct entre associés, famille ou amis, deux cadres juridiques principaux s'offrent à vous.
L'indivision : la solution par défaut
L'indivision est la situation dans laquelle plusieurs personnes sont propriétaires d'un même bien sans structure spécifique : elle se met en place automatiquement, sans démarche particulière, dès qu'un bien est acheté à plusieurs ou transmis à plusieurs héritiers. C'est aujourd'hui le cas de figure le plus répandu au Sénégal lors d'une succession, avec un inconvénient connu : les décisions importantes (vente, gros travaux) exigent en principe l'accord de tous les indivisaires, ce qui peut bloquer un projet en cas de désaccord.
La SCI : une structure plus souple pour investir à plusieurs
La société civile immobilière permet à plusieurs personnes de s'associer pour investir dans un ou plusieurs biens, en réunissant leurs capitaux et en partageant les charges. Contrairement à l'indivision, elle est régie par des statuts qui organisent clairement les règles de décision, ce qui évite les blocages liés à l'unanimité. Une majorité simple suffit généralement à valider les actes de gestion courante, ce qui stabilise mieux le projet dans la durée, en particulier lorsqu'un des associés souhaite revendre ses parts sans forcer les autres à céder le bien.
La coopérative d'habitat : mutualiser à l'échelle d'un groupe
La coopérative d'habitat regroupe plusieurs personnes — souvent des salariés d'une même entreprise, des fonctionnaires ou des membres d'un même corps de métier — autour d'un projet commun : acquérir un terrain, le viabiliser, puis construire et répartir les logements entre les membres. En se regroupant, les membres peuvent négocier de meilleurs prix sur le foncier, accéder à la propriété à moindre coût, et peser davantage dans les démarches administratives face à l'administration ou aux promoteurs. Au Sénégal, ce modèle est reconnu par la loi et suppose un agrément officiel : avant d'adhérer à une coopérative, il est indispensable de vérifier qu'elle dispose bien de cet agrément, ou qu'elle est au moins engagée dans une procédure de demande en cours.
La tontine immobilière : une solution de paiement échelonné
Adaptation d'une pratique traditionnelle très répandue en Afrique de l'Ouest, la tontine immobilière permet de régler l'achat d'un terrain ou d'un bien en plusieurs mensualités sans recourir à un prêt bancaire, généralement accompagnée d'une assurance décès-invalidité et parfois d'un acompte initial. Certains opérateurs présents au Sénégal proposent par exemple des formules sur 10 à 39 mois, avec mutation du terrain au nom de l'acheteur à l'issue du cycle de paiement.
Ce qu'il faut absolument vérifier avant de s'engager
Exigez un contrat écrit précisant le prix ferme, l'échéancier complet et les conditions en cas de défaut de paiement. Vérifiez que le terrain proposé dispose déjà d'un titre régulier (titre foncier ou bail) et n'est pas simplement réservé « sur plan ».
Demandez des références vérifiables : projets déjà livrés, avis de clients existants, ancienneté réelle de la structure. Méfiez-vous des promesses de rendement ou de plus-value qui accompagnent parfois ces offres : une tontine sert à financer un achat, pas à générer un rendement garanti. Ce marché a aussi vu circuler des montages frauduleux ces dernières années : la prudence et la vérification systématique du foncier restent votre meilleure protection, quel que soit l'opérateur.
Questions fréquentes sur le co-financement immobilier au Sénégal
Peut-on combiner un crédit bancaire avec une de ces solutions ? Oui, notamment avec une SCI : la société elle-même peut souscrire un crédit immobilier, remboursé collectivement par les associés au prorata de leurs parts.
La coopérative d'habitat est-elle réservée aux salariés d'une entreprise ? Pas uniquement. Si les coopératives d'entreprise sont fréquentes, il existe aussi des coopératives ouvertes à des particuliers partageant un même projet géographique ou professionnel.
Une tontine immobilière donne-t-elle un titre de propriété définitif ? Cela dépend entièrement de l'opérateur et du terrain concerné. La mutation au nom de l'acheteur doit être prévue contractuellement, et le statut foncier du terrain (titre foncier ou bail) doit être vérifié avant même de commencer les versements.
Quelle est la différence essentielle entre SCI et indivision ? L'indivision s'applique par défaut, sans démarche, mais impose souvent l'unanimité pour les décisions importantes. La SCI demande une constitution formelle mais organise les décisions par des statuts, ce qui évite les blocages en cas de désaccord entre associés.
Vous envisagez de co-financer un achat immobilier au Sénégal, seul ou à plusieurs ? Notre agence vous aide à choisir la structure la plus adaptée à votre projet et à sécuriser chaque étape, du foncier au financement. Contactez-nous pour un accompagnement personnalisé.
