
Combien coûte un appartement neuf à Dakar ?
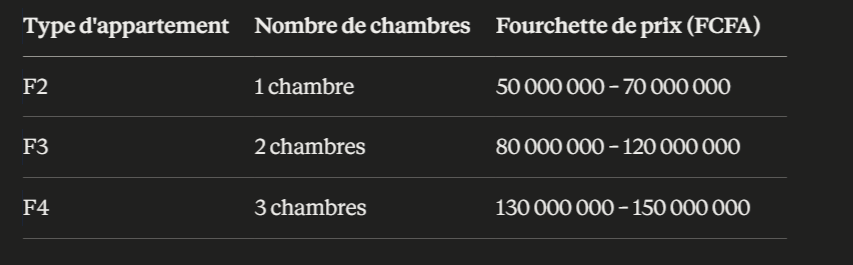
À Dakar, un appartement neuf coûte aujourd'hui entre 50 et 150 millions de FCFA, selon sa taille :
F2 (1 chambre) : entre 50 et 70 millions FCFA
F3 (2 chambres) : entre 80 et 120 millions FCFA
F4 (3 chambres) : entre 130 et 150 millions FCFA
Ces prix varient fortement selon le quartier, la proximité du littoral, la qualité des finitions et la réputation du promoteur. Ils s'expliquent par le coût du foncier, la rareté des terrains disponibles à Dakar et la forte demande, notamment de la diaspora sénégalaise.
Pour un primo-accédant ou une famille, l'achat passe rarement par un paiement comptant : crédit bancaire, paiement échelonné en VEFA, ou dispositifs d'aide à l'accession sont les trois leviers principaux à connaître.
Combien coûte réellement un appartement neuf à Dakar ?
Les prix ci-dessous reflètent le marché du neuf, hors ancien et hors auto-construction, sur des programmes immobiliers formels à Dakar et dans sa proche périphérie.
Quelques repères pour affiner ces fourchettes :
Le bas de la fourchette correspond généralement à des programmes situés en périphérie de Dakar (Diamniadio, Keur Massar, Rufisque, Mbao) ou à des finitions standard.
Le haut de la fourchette correspond à des emplacements recherchés (Almadies, Ngor, Mermoz, Point E, Plateau) ou à des finitions haut de gamme, avec ascenseur, parking et sécurité 24h/24.
Le prix au mètre carré dans le neuf à Dakar se situe généralement entre 500 000 et plus d'un million de FCFA selon la zone, ce qui explique l'écart important entre les fourchettes basses et hautes d'un même type d'appartement.
Pourquoi l'immobilier neuf est-il si cher à Dakar ?
Plusieurs facteurs structurels expliquent des prix aussi élevés, souvent déconnectés du revenu moyen des ménages sénégalais.
1. Le foncier est rare et cher
Dakar est une presqu'île avec une surface constructible limitée. La pression foncière est particulièrement forte dans les quartiers centraux et côtiers, où le prix du terrain peut représenter à lui seul 30 à 50 % du coût total d'un programme immobilier.
2. Des matériaux en grande partie importés
Le ciment, l'acier, la faïence, la robinetterie et les équipements techniques sont en partie importés. Les fluctuations du taux de change et les coûts de transport pèsent directement sur le prix final du logement.
3. Des loyers tirés vers le haut par une demande locative solvable
Une partie de la demande sur le neuf ne vient pas seulement des futurs occupants, mais d'investisseurs (dont une partie de la diaspora sénégalaise, mais aussi des investisseurs étrangers) qui misent sur la rentabilité locative. Or dans les quartiers les plus demandés, les loyers sont tirés vers le haut par une clientèle spécifique : expatriés, personnels d'ONG et d'organisations internationales, clientèle haut standing. Ces loyers élevés rendent les programmes plus rentables à l'achat, ce qui pousse les prix de vente vers le haut sur ces zones.
4. Le coût du crédit et du financement promoteur
Les promoteurs immobiliers financent eux-mêmes une partie de la construction via des crédits bancaires à taux élevés, avant même la vente des logements. Ce coût de financement est répercuté sur le prix de vente final.
5. Les coûts d'infrastructure et de viabilisation
Raccordement à l'eau, à l'électricité, voirie, assainissement : la viabilisation d'un terrain non équipé peut représenter un surcoût significatif, en particulier dans les nouvelles zones d'extension urbaine comme Diamniadio.
6. La marge du promoteur et les frais annexes
S'ajoutent enfin la marge commerciale du promoteur, les frais d'étude, les taxes et les frais de notaire (généralement 8 à 10 % du prix d'achat au Sénégal), qui alourdissent le budget global de l'acquéreur.
Comment financer l'achat d'un appartement neuf à Dakar ?
L'achat comptant reste minoritaire. Voici les principales modalités de financement accessibles aux primo-accédants et aux familles.
Le crédit immobilier bancaire classique
C'est la voie la plus courante. Les banques sénégalaises (BHS, banques commerciales, banques de la zone UEMOA) proposent des prêts immobiliers sur 15 à 25 ans, généralement conditionnés à :
un apport personnel (souvent 10 à 20 % du prix du bien) ;
des revenus réguliers et justifiables (salaire, activité formelle) ;
un taux d'endettement plafonné, en général autour de 33 % des revenus.
Point de vigilance : les taux d'intérêt pratiqués au Sénégal restent élevés (souvent entre 7 et 9 % selon les établissements et la durée), ce qui alourdit sensiblement le coût total du crédit sur la durée.
La Banque de l'Habitat du Sénégal (BHS)
Institution historiquement dédiée au financement du logement, la BHS propose des produits de crédit adaptés à l'accession à la propriété, avec parfois des conditions plus favorables pour les ménages à revenus modestes ou intermédiaires.
Le paiement échelonné en VEFA (Vente en l'État Futur d'Achèvement)
De nombreux promoteurs proposent un paiement fractionné directement lié à l'avancement des travaux (par exemple 20 % à la réservation, puis des tranches à chaque étape de construction). Cette formule permet d'étaler l'effort financier sans passer immédiatement par un crédit bancaire complet, mais elle suppose une bonne vérification de la fiabilité du promoteur.
Le Compte Épargne Logement (CEL)
Une épargne régulière et dédiée au projet immobilier permet de constituer l'apport personnel exigé par les banques, tout en générant parfois des droits à un crédit à taux préférentiel selon l'établissement.
Les dispositifs et programmes publics
L'État sénégalais a mis en place, ces dernières années, différents programmes destinés à faciliter l'accès au logement (dont des programmes de logements sociaux et intermédiaires). Ces dispositifs, souvent orientés vers les ménages à revenus modestes ou moyens, méritent d'être vérifiés au cas par cas selon leur disponibilité au moment de l'achat, les conditions évoluant régulièrement.
Le financement par la diaspora
Pour les Sénégalais de l'extérieur, certaines banques proposent des produits de crédit immobilier spécifiques, avec des modalités de virement et de garantie adaptées à un emprunteur résidant hors du Sénégal.
Nos conseils pour les primo-accédants et les familles
Définissez votre budget réel avant de visiter : intégrez non seulement le prix d'achat, mais aussi les frais de notaire (~8-10 %), les frais de dossier bancaire et les éventuels frais d'agence.
Comparez plusieurs promoteurs : la réputation, les délais de livraison passés et la qualité des finitions varient fortement d'un programme à l'autre pour un budget équivalent.
Anticipez le coût total du crédit, pas seulement la mensualité : sur 20 ans, un écart de 1 point de taux représente plusieurs millions de FCFA sur la durée du prêt.
Vérifiez la viabilisation du terrain pour les programmes en périphérie (Diamniadio, Keur Massar) : eau, électricité et voirie ne sont pas toujours immédiatement disponibles à la livraison.
Privilégiez un F3 si le budget le permet : c'est souvent le meilleur compromis entre surface, revente future et accessibilité pour une famille de taille moyenne.
-
Un F3 neuf (2 chambres) coûte en moyenne entre 80 et 120 millions de FCFA à Dakar, selon le quartier et le standing du programme.
-
C'est rare mais pas impossible selon les établissements et le profil de l'emprunteur : la plupart des banques exigent un apport personnel représentant 10 à 20 % du prix du bien.
-
L'emplacement (proximité du littoral, des Almadies, du Plateau), la rareté du foncier disponible et la demande de la diaspora expliquent les écarts de prix importants entre quartiers centraux et zones périphériques.
-
Les crédits immobiliers s'étalent généralement sur 15 à 25 ans, avec des taux d'intérêt souvent compris entre 7 et 9 %.
